Brown discount negli uffici a Milano: quanto può costare un immobile inefficiente
In sintesi
- Il brown discount è la perdita di valore che colpisce un ufficio con prestazioni energetiche, ambientali o tecniche inferiori allo standard del suo submarket.
- La perdita si forma su cinque voci: canone, vacancy, incentivi commerciali, rendimento di valutazione e capex. Il rendimento può essere la voce con l’impatto maggiore sul valore capitale.
- Per Milano non risulta una stima pubblica dedicata. L’esposizione va calcolata immobile per immobile, usando comparabili dello stesso submarket.
- Tra le 16 città europee analizzate da Cushman & Wakefield, Milano registra la quota più alta di stock direzionale a rischio obsolescenza, mentre la domanda si concentra sul grado A. Questo amplia la distanza tra edifici competitivi e stock datato.
Quanto perde un ufficio esposto al brown discount a Milano?
A ottobre 2026 non risulta una stima pubblica del brown discount specifica per il mercato uffici di Milano.
Il riferimento internazionale più citato è il green rental premium misurato da JLL nel luglio 2024: tra il 7,1% e l’11,6% di canone in più per gli uffici certificati nei mercati analizzati, con il valore massimo a Londra.
È un ordine di grandezza utile, ma misura un premio rilevato in altri mercati. Applicarlo come percentuale di svalutazione a un edificio milanese inefficiente sarebbe quindi metodologicamente scorretto.
La perdita reale si ricostruisce asset per asset attraverso le cinque voci del framework descritto più avanti.
Un edificio può perdere valore anche con un canone headline invariato, perché la perdita può spostarsi su sfitto, incentivi, rendimento e capex.
Cos’è il brown discount?
Il brown discount è lo sconto che il mercato applica a un immobile meno performante degli edifici comparabili richiesti dalla domanda.
È il rovescio del green premium, cioè il vantaggio in canone, occupazione o valore di un edificio più efficiente o certificato.
Secondo l’analisi di LaSalle ripresa da JLL, una caratteristica sostenibile genera un premio finché è relativamente rara. Quando si diffonde, il premio tende a ridursi e il rischio economico si concentra sugli immobili rimasti sotto standard.
JLL rileva che, nella maggior parte dei mercati analizzati, gli edifici certificati superano già il 50% dello stock di Classe A. In questi contesti la certificazione diventa progressivamente un requisito di ingresso per competere nel segmento più qualificato.
Certificazione, classe energetica e grado edilizio
Sono tre informazioni distinte.
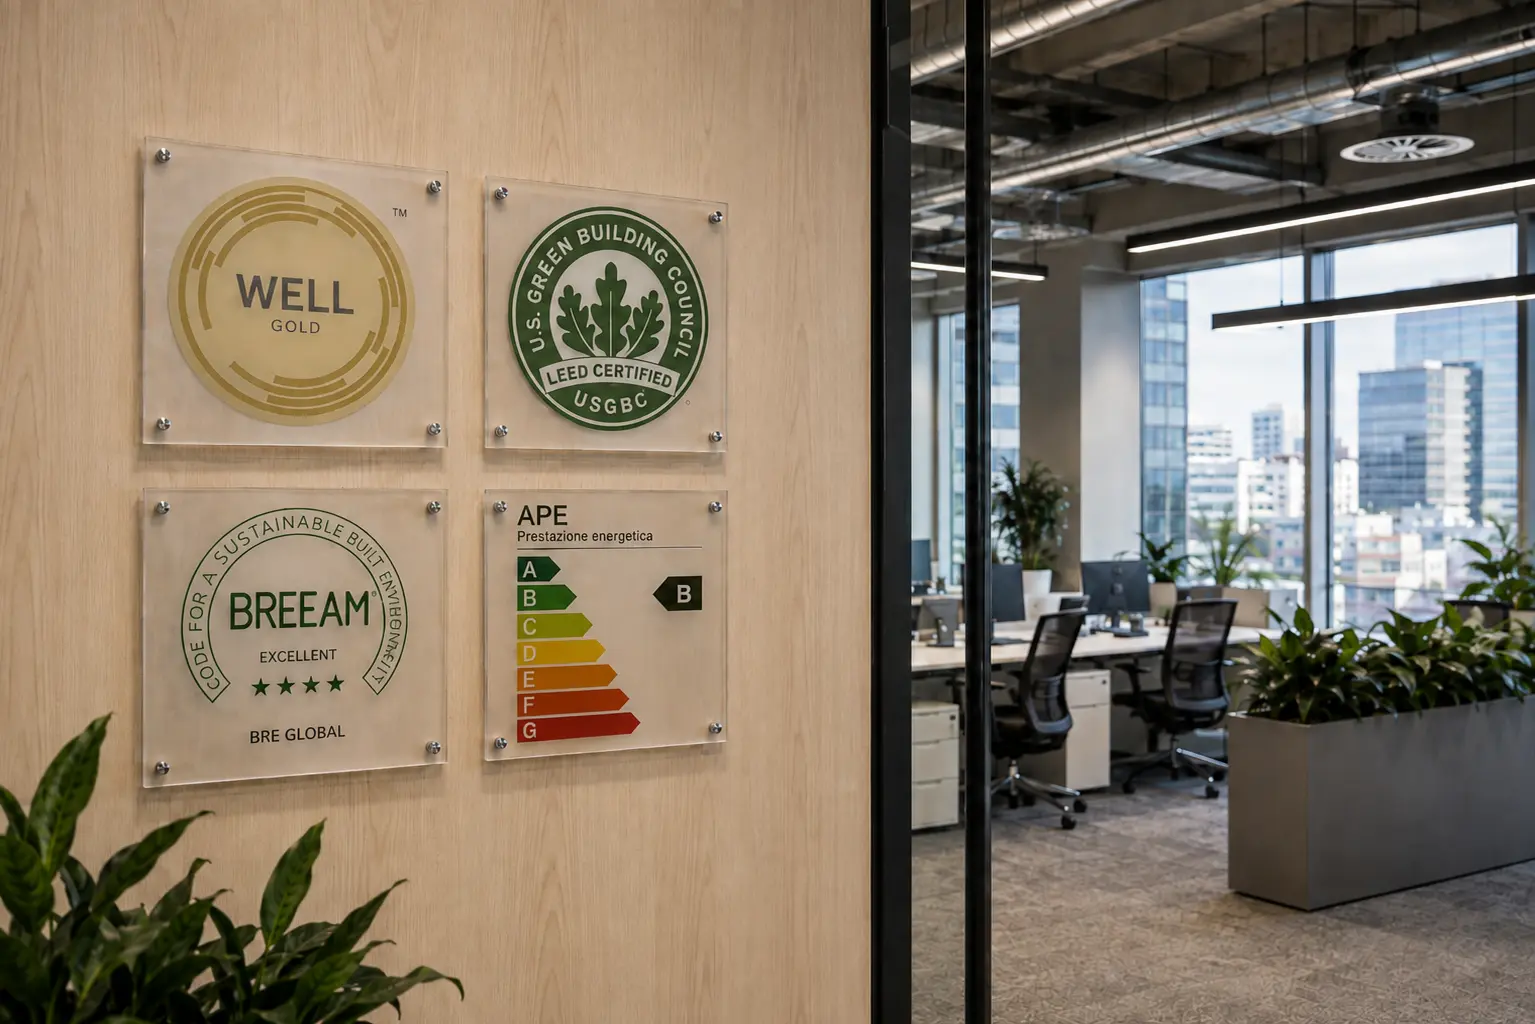
- La certificazione ambientale è volontaria e segue protocolli come LEED, BREEAM o WELL, ciascuno con livelli propri. I protocolli sono spiegati nella guida alle certificazioni degli uffici a Milano.
- La classe energetica è attestata dall’APE, Attestato di Prestazione Energetica, su una scala da G ad A4.
- Il grado edilizio A, B o C è una classificazione di mercato della qualità complessiva dell’edificio, approfondita in cosa distingue un immobile di grado A, B o C.
Il rischio di brown discount emerge dall’incrocio di questi tre dati con consumi, impianti, posizione, vacancy e capex.
Tre termini collegati
Stranded asset. Immobile che rischia di perdere liquidità, locabilità o finanziabilità perché le sue caratteristiche diventano incompatibili con i requisiti normativi o di mercato.
CRREM (Carbon Risk Real Estate Monitor). Framework che confronta le emissioni di un immobile con traiettorie di decarbonizzazione coerenti con gli obiettivi climatici. Indica l’anno in cui l’asset supera la traiettoria di riferimento.
Obsolescenza. Perdita di competitività legata a età, impianti, layout, servizi, posizione o prestazioni energetiche. Il rischio ambientale ne è una componente.
Perché a Milano il brown discount pesa di più?
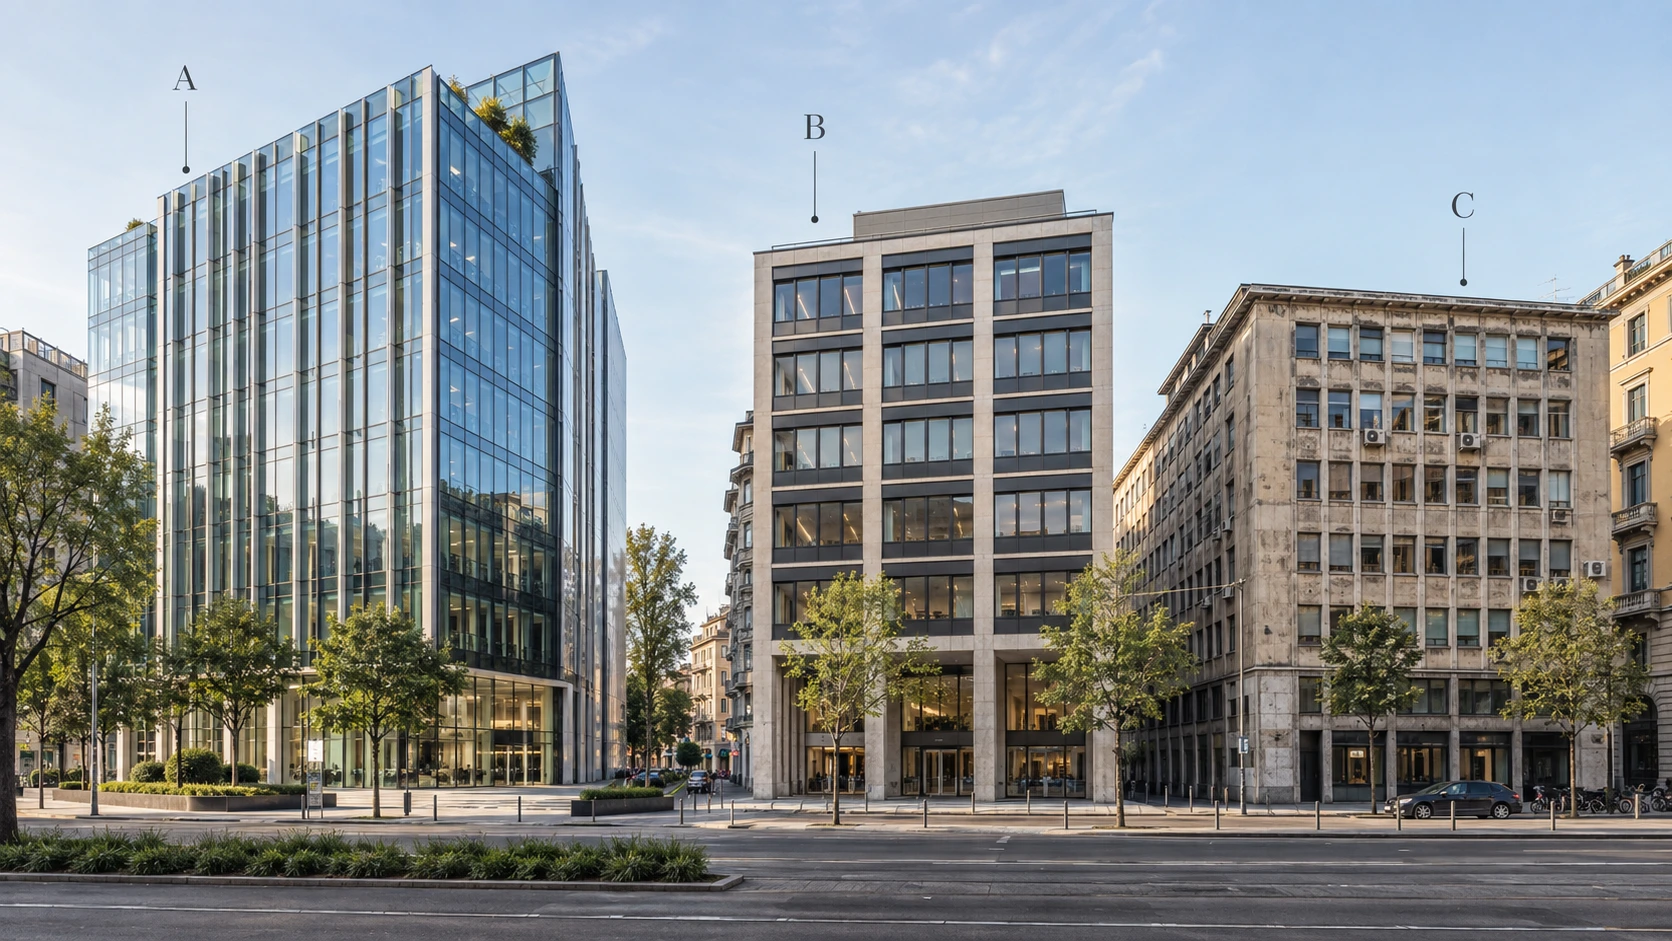
Lo stock esposto è il più ampio tra le città analizzate. Nel rapporto Rethinking European Offices 2030 di Cushman & Wakefield, Milano guida la classifica di 16 città con l’86% dello stock direzionale a rischio di obsolescenza entro il 2030. Seguono Barcellona e Stoccolma all’81% e Parigi all’80%.
L’indice combina età degli immobili, efficienza energetica, qualità degli impianti, flessibilità degli spazi e accessibilità.
La domanda si concentra sul prodotto di qualità. Nel primo semestre 2026 circa il 60% dei 134.000 mq assorbiti a Milano riguardava immobili di grado A.
Nel Q2 2026 la vacancy del grado A era al 3,6%, contro il 9,6% della media cittadina. I canoni prime erano a 830 €/mq/anno in CBD Duomo e 800 €/mq/anno in CBD Porta Nuova (fonte: JLL).
Il CBD, Central Business District, presenta quindi una disponibilità limitata di prodotto competitivo, mentre lo stock meno qualificato tende a competere maggiormente su prezzo e condizioni contrattuali.
I tenant corporate pesano la sostenibilità. Nella JLL Future of Work Survey dell’ottobre 2024, il 74% dei decision maker italiani del corporate real estate indica la performance di sostenibilità tra gli aspetti più rilevanti per l’uso degli uffici.
Il 47% si dichiara disposto a sostenere costi più alti per immobili certificati a basso impatto.
Per le aziende con policy ESG di gruppo, la qualità ambientale dell’edificio può entrare direttamente nella shortlist della sede.
La normativa europea aumenta il rischio prospettico. La Direttiva (UE) 2024/1275, EPBD, nota come Direttiva Case Green, prevede per il non residenziale la riqualificazione del 16% degli edifici con le prestazioni peggiori entro il 2030 e del 26% entro il 2033.
Il termine di recepimento era il 29 maggio 2026 e, a fine settembre 2026, l’Italia non lo aveva ancora completato.
Gli obblighi sui singoli immobili dipenderanno dalla disciplina nazionale. Il prezzo di un asset può però incorporare in anticipo le aspettative: un acquirente che prevede capex dopo l’acquisto può rifletterlo già oggi nell’offerta.
In quali zone di Milano lo stock è più esposto?
Questa sezione è un’interpretazione di UfficiMilano basata sulla composizione dello stock nei submarket, descritti nella guida alle zone di Milano dove aprire una sede.
Non rappresenta una misurazione statistica del brown discount per zona.
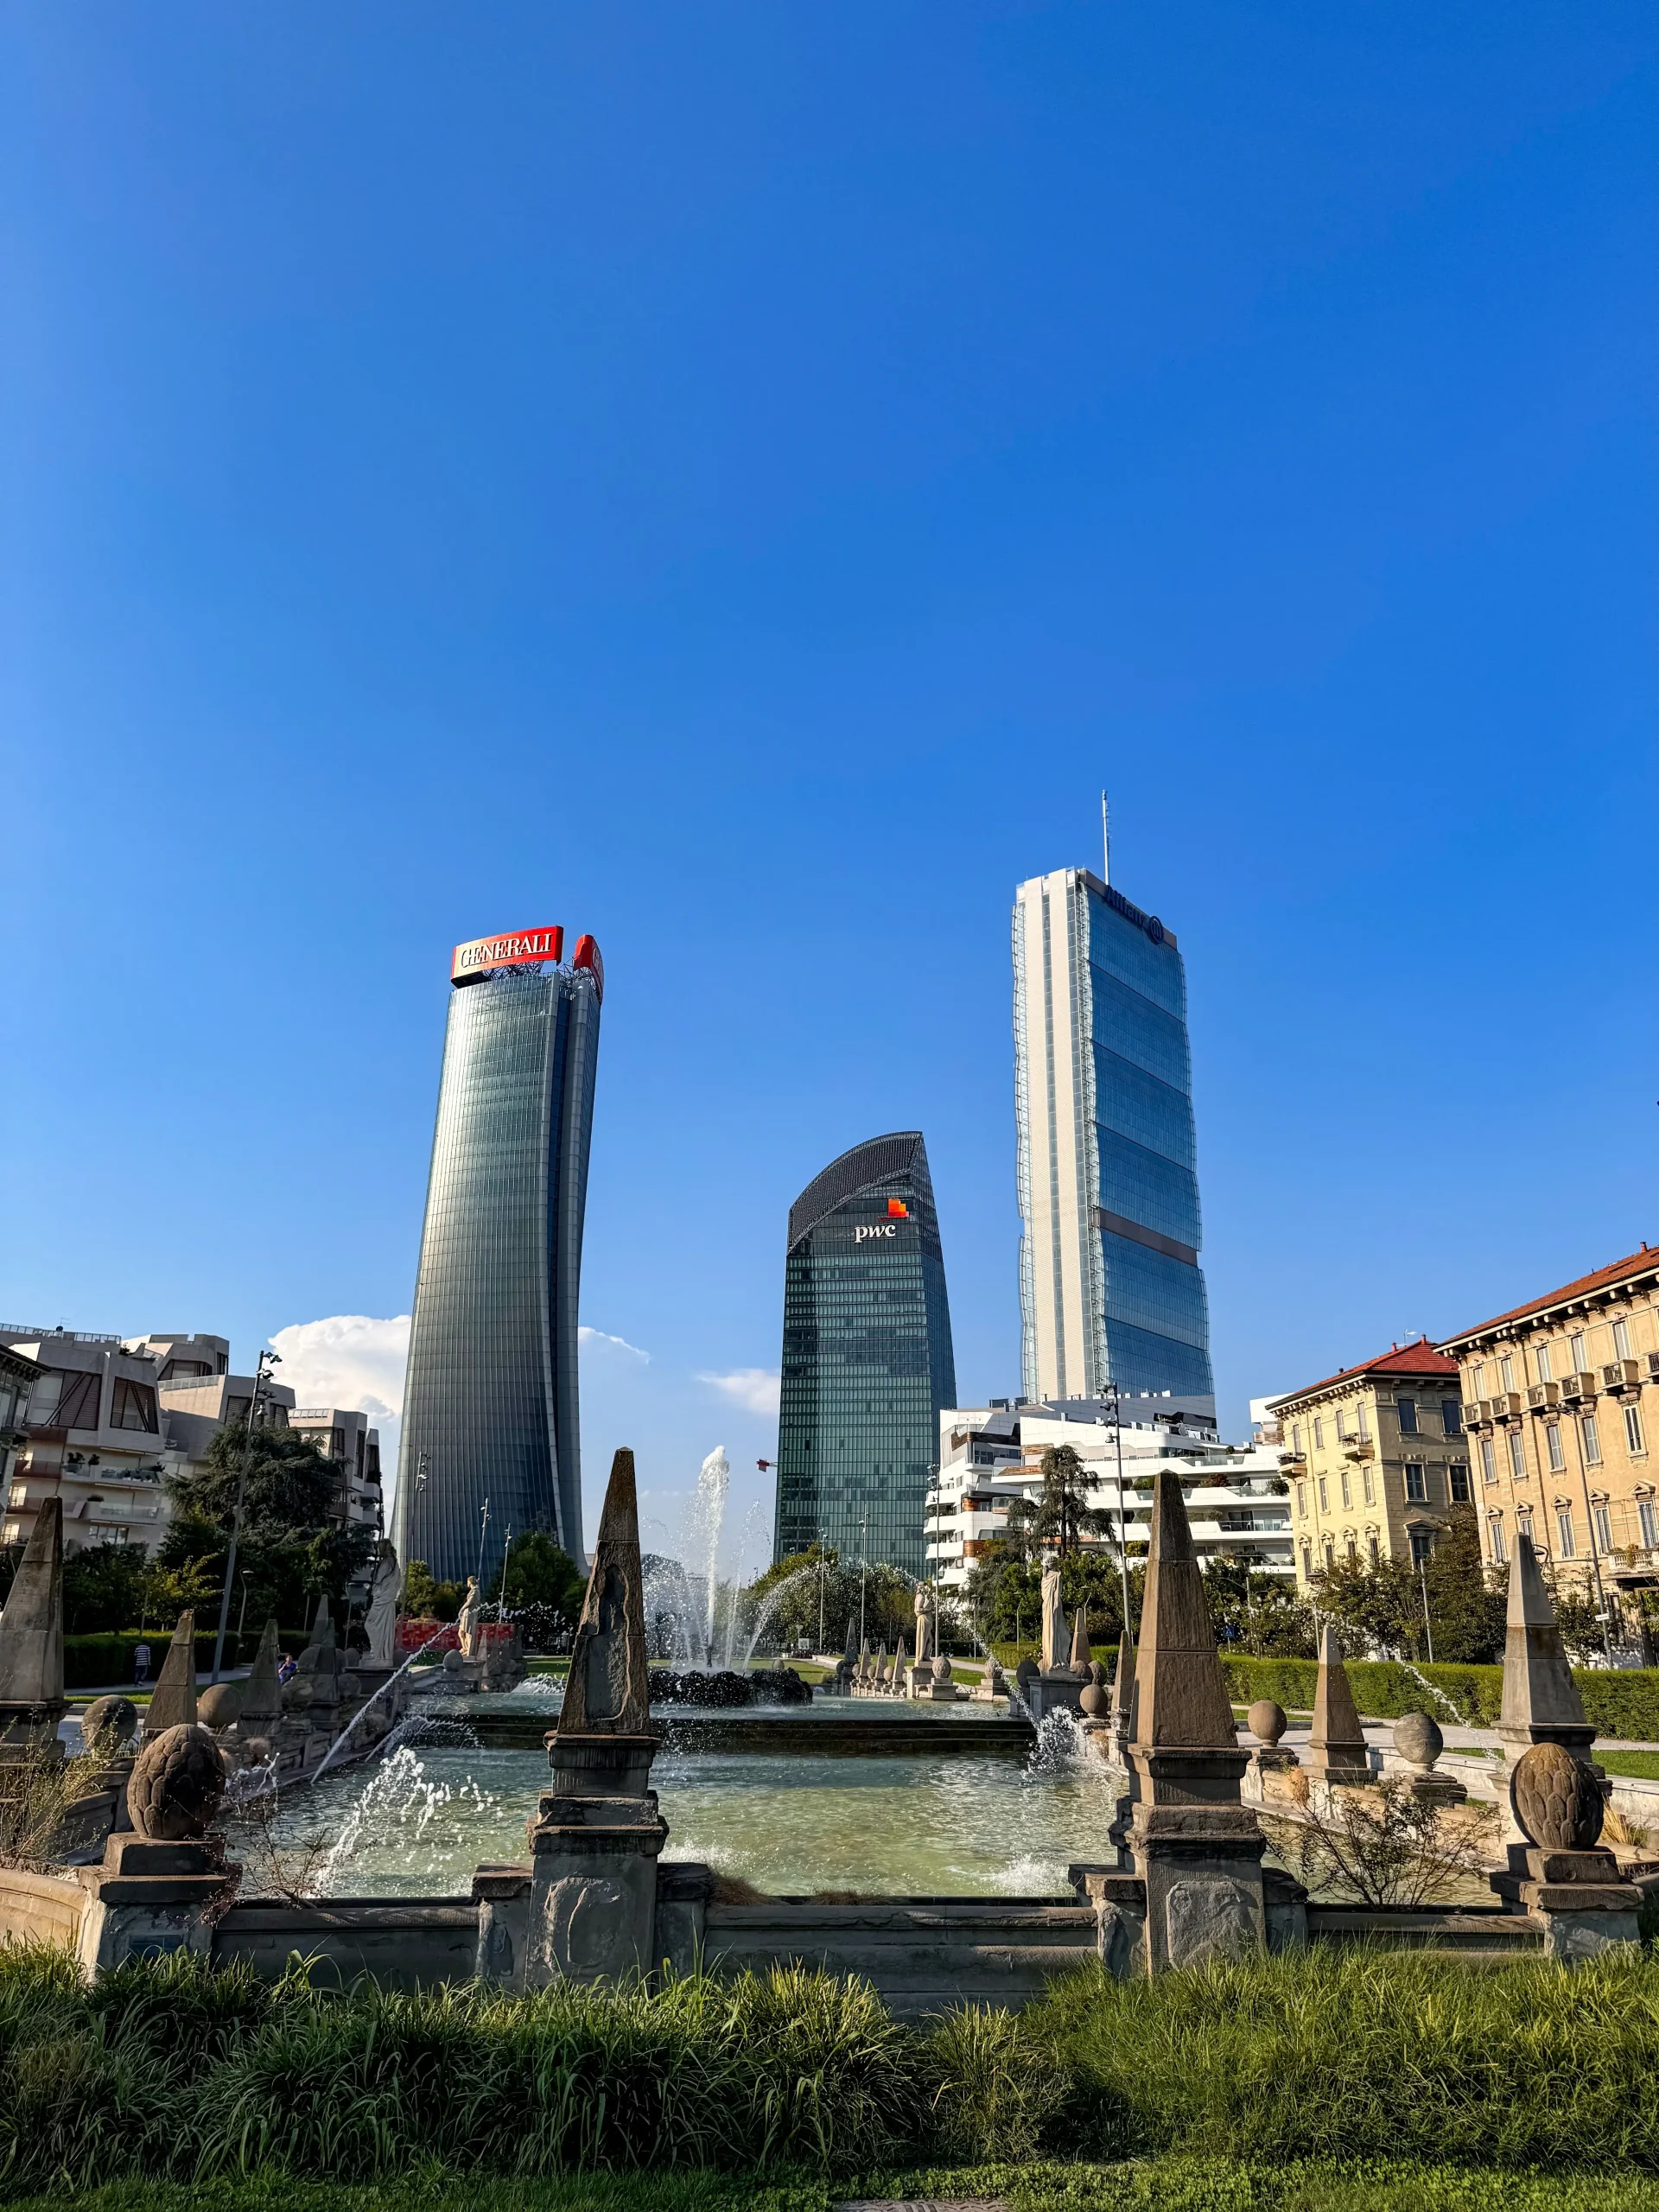
CBD Porta Nuova e CityLife
Qui certificazione e qualità tecnica fanno parte dello standard competitivo.
Porta Nuova è stato il primo quartiere al mondo con doppia certificazione LEED e WELL for Community (COIMA, 2022), come racconta l’analisi degli uffici a Porta Nuova.
A CityLife il progetto CityWave è associato a obiettivi di certificazione di livello elevato nei protocolli LEED, WELL e WiredScore.
Un edificio datato in questi distretti viene confrontato direttamente con prodotto di nuova generazione, e la pipeline di nuove torri fino al 2030 alza ulteriormente lo standard competitivo.
L’effetto può manifestarsi in tempi di commercializzazione più lunghi e pressione sul canone effettivo.
Centro storico
Lo stock comprende molti palazzi storici, dove vincoli architettonici possono complicare alcuni interventi sull’involucro.
La competitività dipende quindi dalla qualità della riqualificazione, dagli impianti, dalla gestione e dall’efficienza dello spazio.
La domanda di rappresentanza di studi legali, finanza e servizi professionali sostiene gli immobili storici riqualificati correttamente.
Semicentro: Porta Romana
A Porta Romana edifici costruiti in larga parte nei decenni passati convivono con il nuovo prodotto legato allo Scalo Romana, dove alcuni progetti puntano su sistemi full electric e certificazioni LEED e WELL.
È uno dei submarket dove il confronto tra stock tradizionale e nuovo prodotto è più netto.
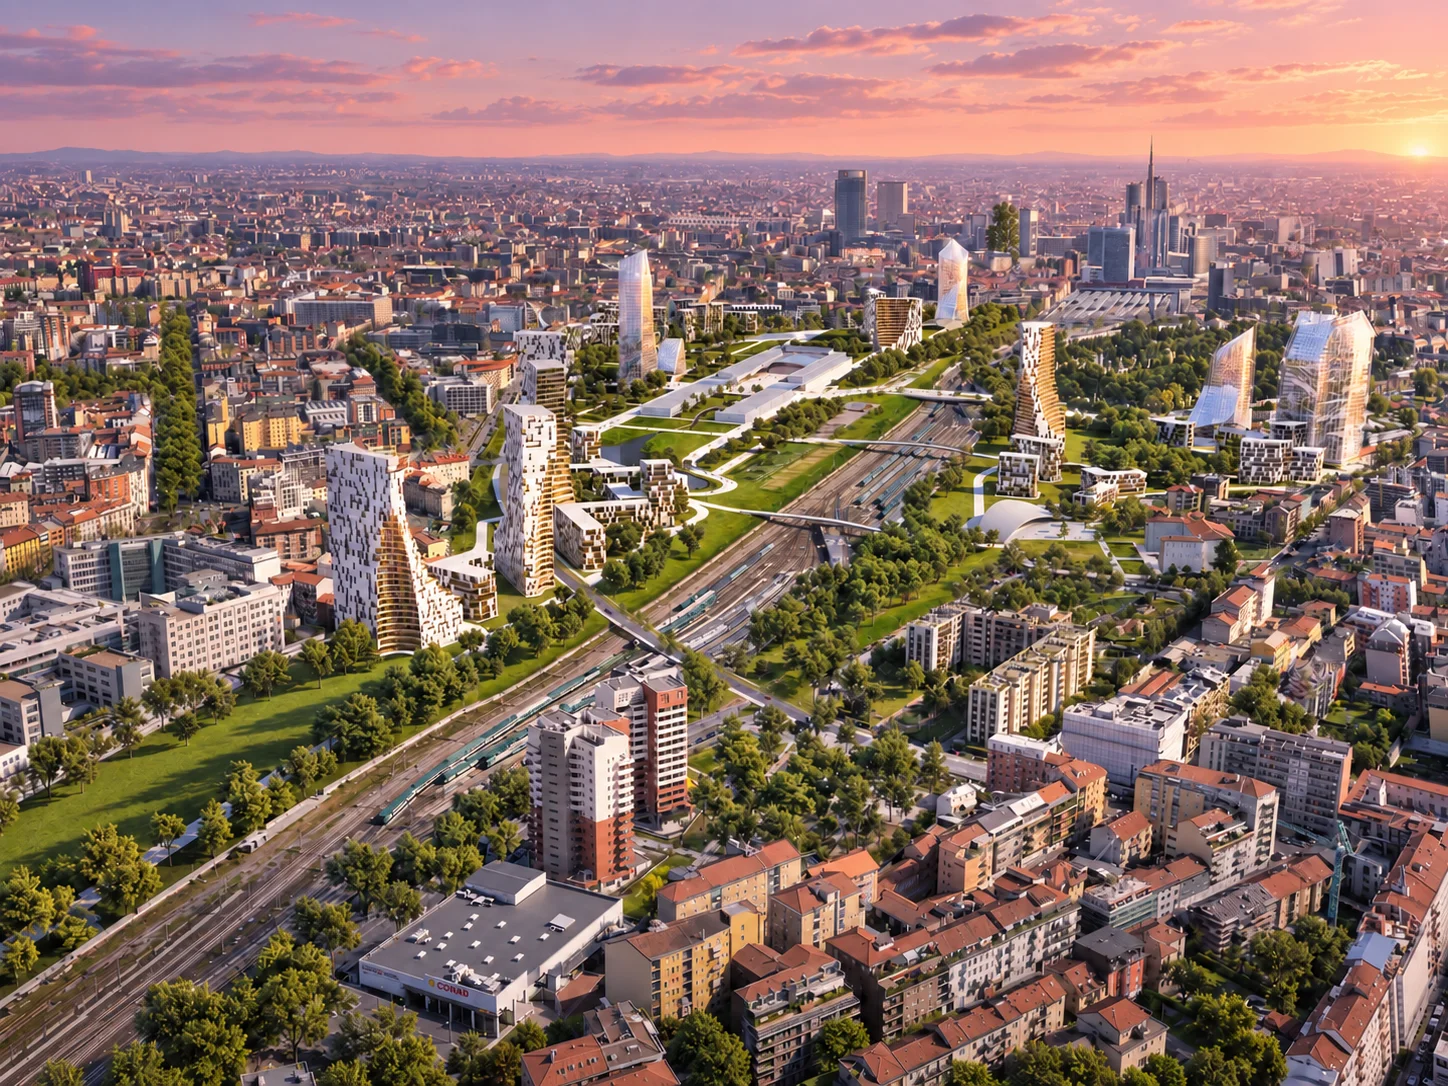
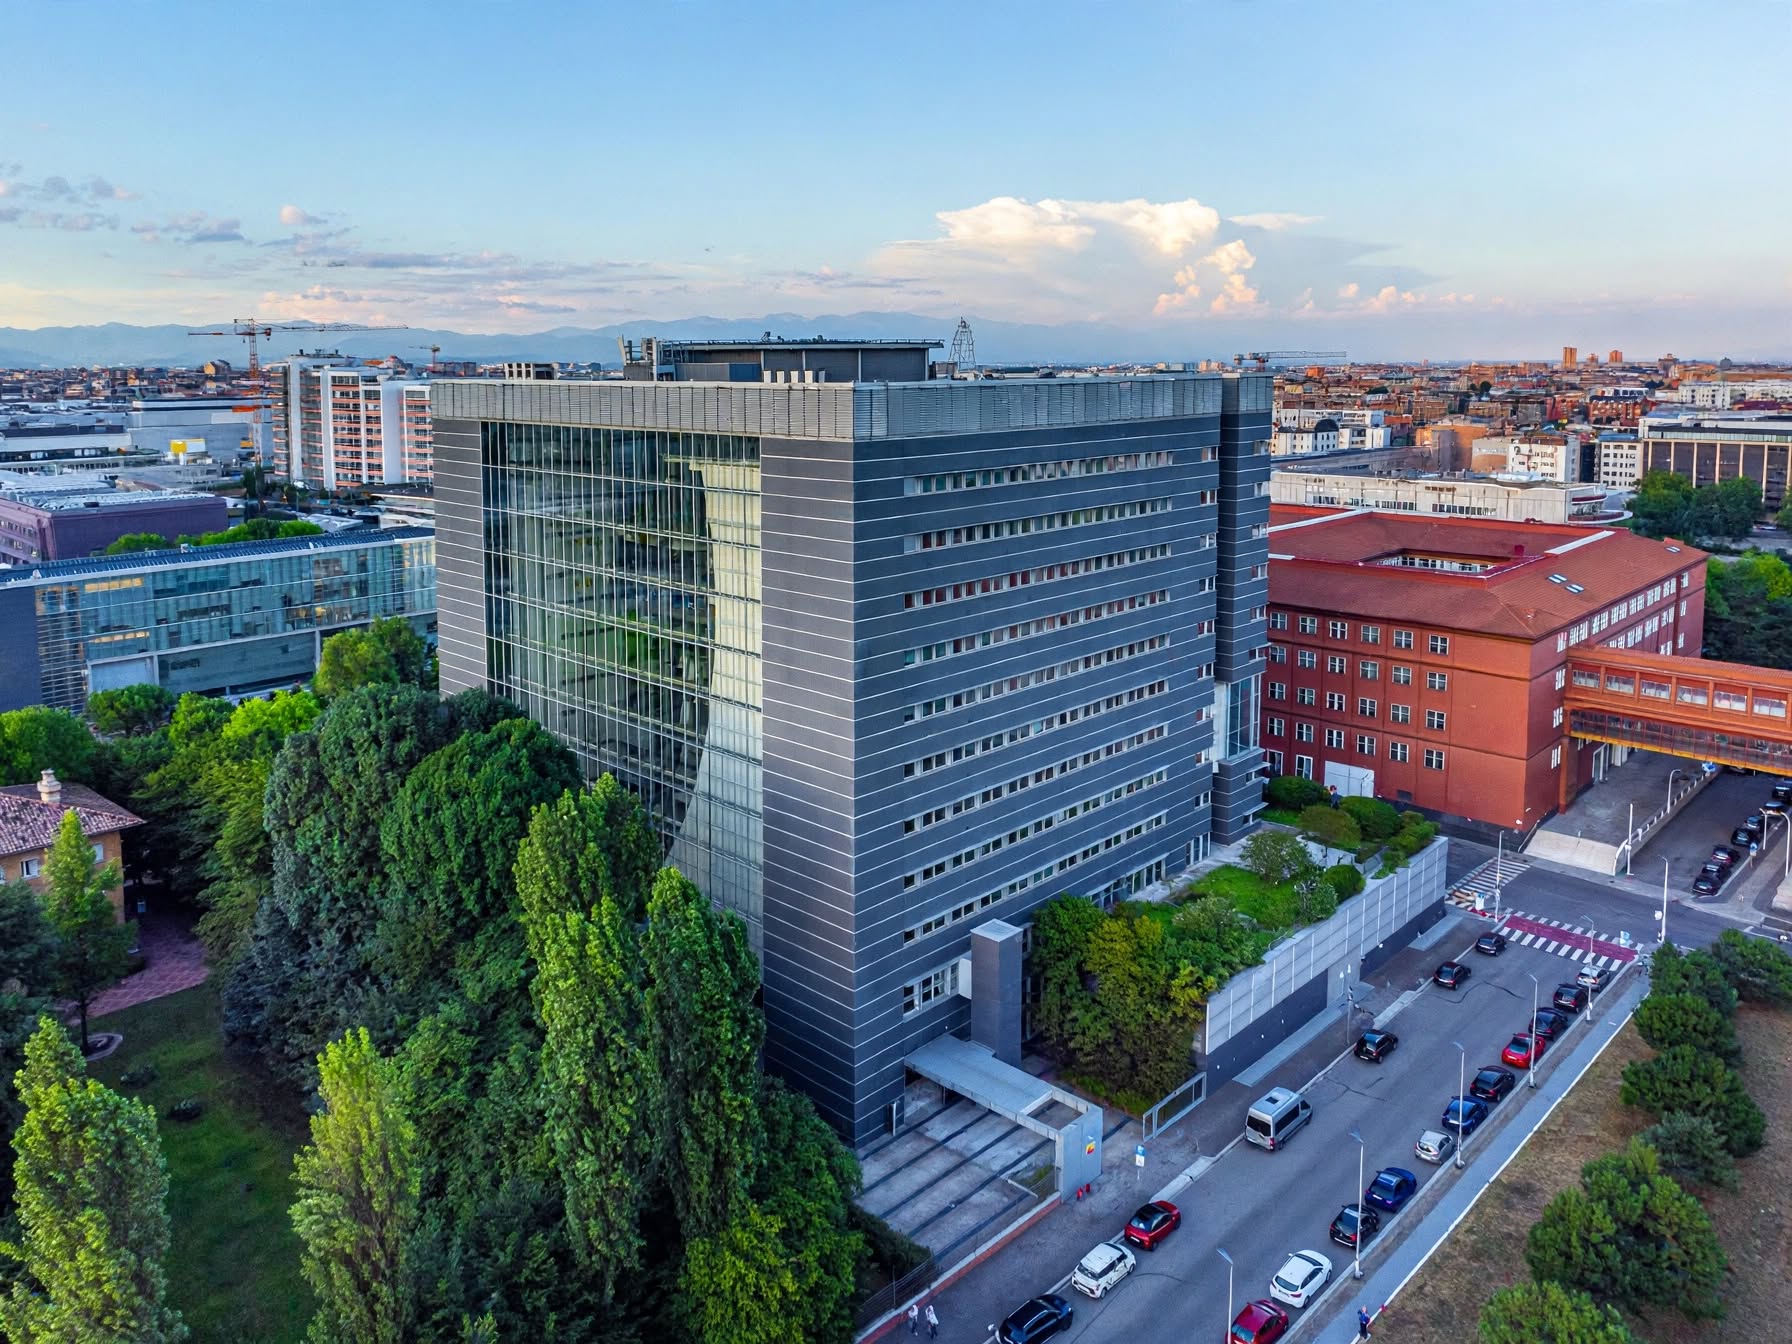
Bicocca e Scalo Farini
Bicocca, nata sull’area industriale Pirelli, mostra come la riqualificazione possa riposizionare stock esistente.
Il confronto tra le due aree in trasformazione è nell’analisi degli uffici a Bicocca e Scalo Farini.
Periferia direzionale e hinterland
Nei poli sviluppati tra gli anni Ottanta e Novanta, lungo l’asse Linate e Segrate e verso Assago e Milanofiori, sono più esposti gli edifici di grandi dimensioni con impianti superati, piante rigide o capex elevati.
Nei casi più complessi si può arrivare a valutare un cambio di funzione.
Secondo Il Sole 24 Ore, alcuni uffici secondari acquistati a sconto diventano candidati a riconversioni in hotel, student housing o residenziale, dove condizioni urbanistiche e tecniche lo consentono.
Cosa significa per proprietari e fondi?
Per il landlord
Il primo segnale è il tempo necessario per locare.
Un ufficio direzionale meno richiesto può restare sfitto più a lungo, con costi a carico della proprietà e nessun canone in entrata.
Per chiudere il contratto possono poi aumentare gli incentivi: rent-free più lunghi, step rent, contributi al fit-out, lavori a carico della proprietà e clausole di uscita più flessibili.
Il canone headline può restare stabile mentre il canone effettivo netto degli incentivi scende.
Per l’asset manager e il fondo
L’impatto più forte può arrivare dal rendimento di valutazione.
In un’ipotesi puramente illustrativa, due uffici nello stesso submarket producono entrambi un reddito netto di 400 €/mq/anno:
- il primo, efficiente, viene capitalizzato al 5,00%: 400 / 0,0500 = 8.000 €/mq;
- il secondo, con impianti datati e capex previsto, al 5,75%: 400 / 0,0575 = circa 6.960 €/mq.
Con 75 punti base di spread, il valore teorico scende di circa il 13% a parità di reddito.
È un esempio matematico sulla sensibilità del valore al rendimento, non una stima del brown discount medio di Milano.
Per riferimento, il prime net yield del CBD milanese era al 4,15% nel Q1 2026 (IPI).
Milano Post riportava nell’agosto 2026 uno spread di circa 340 punti base tra uffici prime e secondari in Italia.
Quel divario incorpora anche posizione, liquidità e rischio locativo, quindi misura un fenomeno più ampio del solo brown discount.
Dove si forma la perdita?
Le cinque voci compongono il Brown Discount Framework di UfficiMilano.
Il framework serve a capire quali variabili quantificare per un singolo immobile, utilizzando dati propri e comparabili dello stesso submarket. Non produce una percentuale standard.
| Voce | Come si manifesta | Indicatore da monitorare | Chi la sostiene |
|---|---|---|---|
| Canone | Canone inferiore ai comparabili reali | €/mq/anno vs comparabili | Landlord |
| Vacancy | Più mesi tra un contratto e il successivo | Mesi di sfitto | Landlord |
| Incentivi | Rent-free, step rent, contributi al fit-out | Canone effettivo netto | Landlord |
| Rendimento | Yield più alto, valore capitale inferiore | Spread sul rendimento prime | Proprietario, fondo, finanziatore |
| Capex | Investimenti per restare competitivi: in genere 5-12% del valore, oltre il 70% con obsolescenza grave secondo Cushman & Wakefield | % del valore o €/mq | Proprietario |
Come capire se un ufficio è esposto?
Per un immobile direzionale a Milano conviene verificare dieci elementi:
- ☐ Anno di costruzione e ultimo intervento significativo
- ☐ Classe energetica APE e data di emissione
- ☐ Certificazioni ambientali: protocollo, livello e perimetro
- ☐ Consumi reali, confrontati con quelli attesi
- ☐ Impianto HVAC: tecnologia, età, recupero di calore, regolazione per zone
- ☐ BMS, Building Management System, e monitoraggio dei consumi
- ☐ Anno di superamento della traiettoria CRREM
- ☐ Vacancy storica dell’edificio
- ☐ Comparabili realmente alternativi per zona, grado e dimensione
- ☐ Piano di riqualificazione: costi, tempi e interferenze con i tenant
Domande frequenti
Un ufficio senza LEED o BREEAM è automaticamente brown?
No.
Un edificio senza certificazione può avere buona classe energetica, consumi contenuti e impianti efficienti.
L’assenza di certificazione può ridurre l’attrattività verso alcuni tenant corporate e investitori. Il giudizio complessivo richiede però anche APE, consumi, impianti, posizione, vacancy storica e capex previsto.
Conviene affittare un ufficio meno efficiente se il canone è più basso?
Può convenire quando il risparmio sul canone compensa consumi più alti, oneri, minore flessibilità impiantistica e possibili lavori durante la locazione.
Su un contratto 6+6 il confronto corretto riguarda il costo complessivo di occupazione lungo tutta la durata.
Le clausole da verificare sono nella guida al contratto di locazione di un ufficio.
I criteri di confronto tra spazi sono in come scegliere un ufficio in affitto a Milano.
Per un tenant con policy ESG di gruppo va verificata anche la compatibilità dell’immobile con i requisiti interni.
Fonti e approfondimenti
- JLL, The next frontier for green building certifications, luglio 2024: green premium e diffusione delle certificazioni.
- JLL via idealista/news, uffici a Milano e Roma nel primo semestre 2026, agosto 2026: assorbimento, vacancy e canoni prime Q2 2026.
- Cushman & Wakefield, Rethinking European Offices 2030, ripreso da Il Sole 24 Ore, agosto 2026: stock a rischio obsolescenza e costi di riqualificazione.
- Milano Post, Meno scrivanie, più case ed hotel, agosto 2026: spread prime/secondario.
- IPI, Report Uffici Milano Q1 2026: prime net yield CBD.
- Biblus ACCA, Direttiva case green: guida completa, settembre 2026: stato del recepimento in Italia.
- Il Giornale delle PMI, JLL Future of Work Survey, ottobre 2024.
Il tuo immobile è esposto al brown discount?
Per misurarlo servono APE, certificazioni, stato degli impianti, vacancy storica, comparabili di zona e una stima del capex.
Raccogliamo ogni settimana richieste di aziende che cercano uffici a Milano.
Raccontaci il tuo immobile: ti aiutiamo a leggerne il posizionamento competitivo e a individuare gli interventi che possono proteggere canone, locabilità e valore.
Trova il tuo ufficio a Milano
Dicci quante persone dovrà ospitare l’ufficio, in quale zona e per quanto tempo.
Confrontiamo gli spazi disponibili su canone, qualità edilizia, efficienza e requisiti ESG.
Gratis per chi cerca, dal 2006.
Esplora gli uffici disponibili
Così è molto più pulito: il grassetto rimane solo dove serve davvero alla gerarchia visiva.