Mercato uffici Milano 2026: take-up, vacancy e canoni nel Q3
Il mercato uffici di Milano chiude il terzo trimestre 2026 con 84.085 mq di take-up, il miglior risultato trimestrale dell’anno, mentre sui primi nove mesi l’assorbimento resta del 16,7% sotto il 2025. La ragione è l’offerta: nelle zone centrali la vacancy si ferma al 3,76% e i canoni prime salgono a 830 €/mq/anno nel CBD Duomo. Questa analisi, aggiornata al 30 settembre 2026 su dati del Centro Studi Gruppo IPI, è scritta per chi cerca un ufficio a Milano, per chi lo possiede e per chi intermedia.
In sintesi
- Q3 2026: 84.085 mq di take-up e 55 transazioni, +34% sul Q3 2025 e +23% sul trimestre precedente.
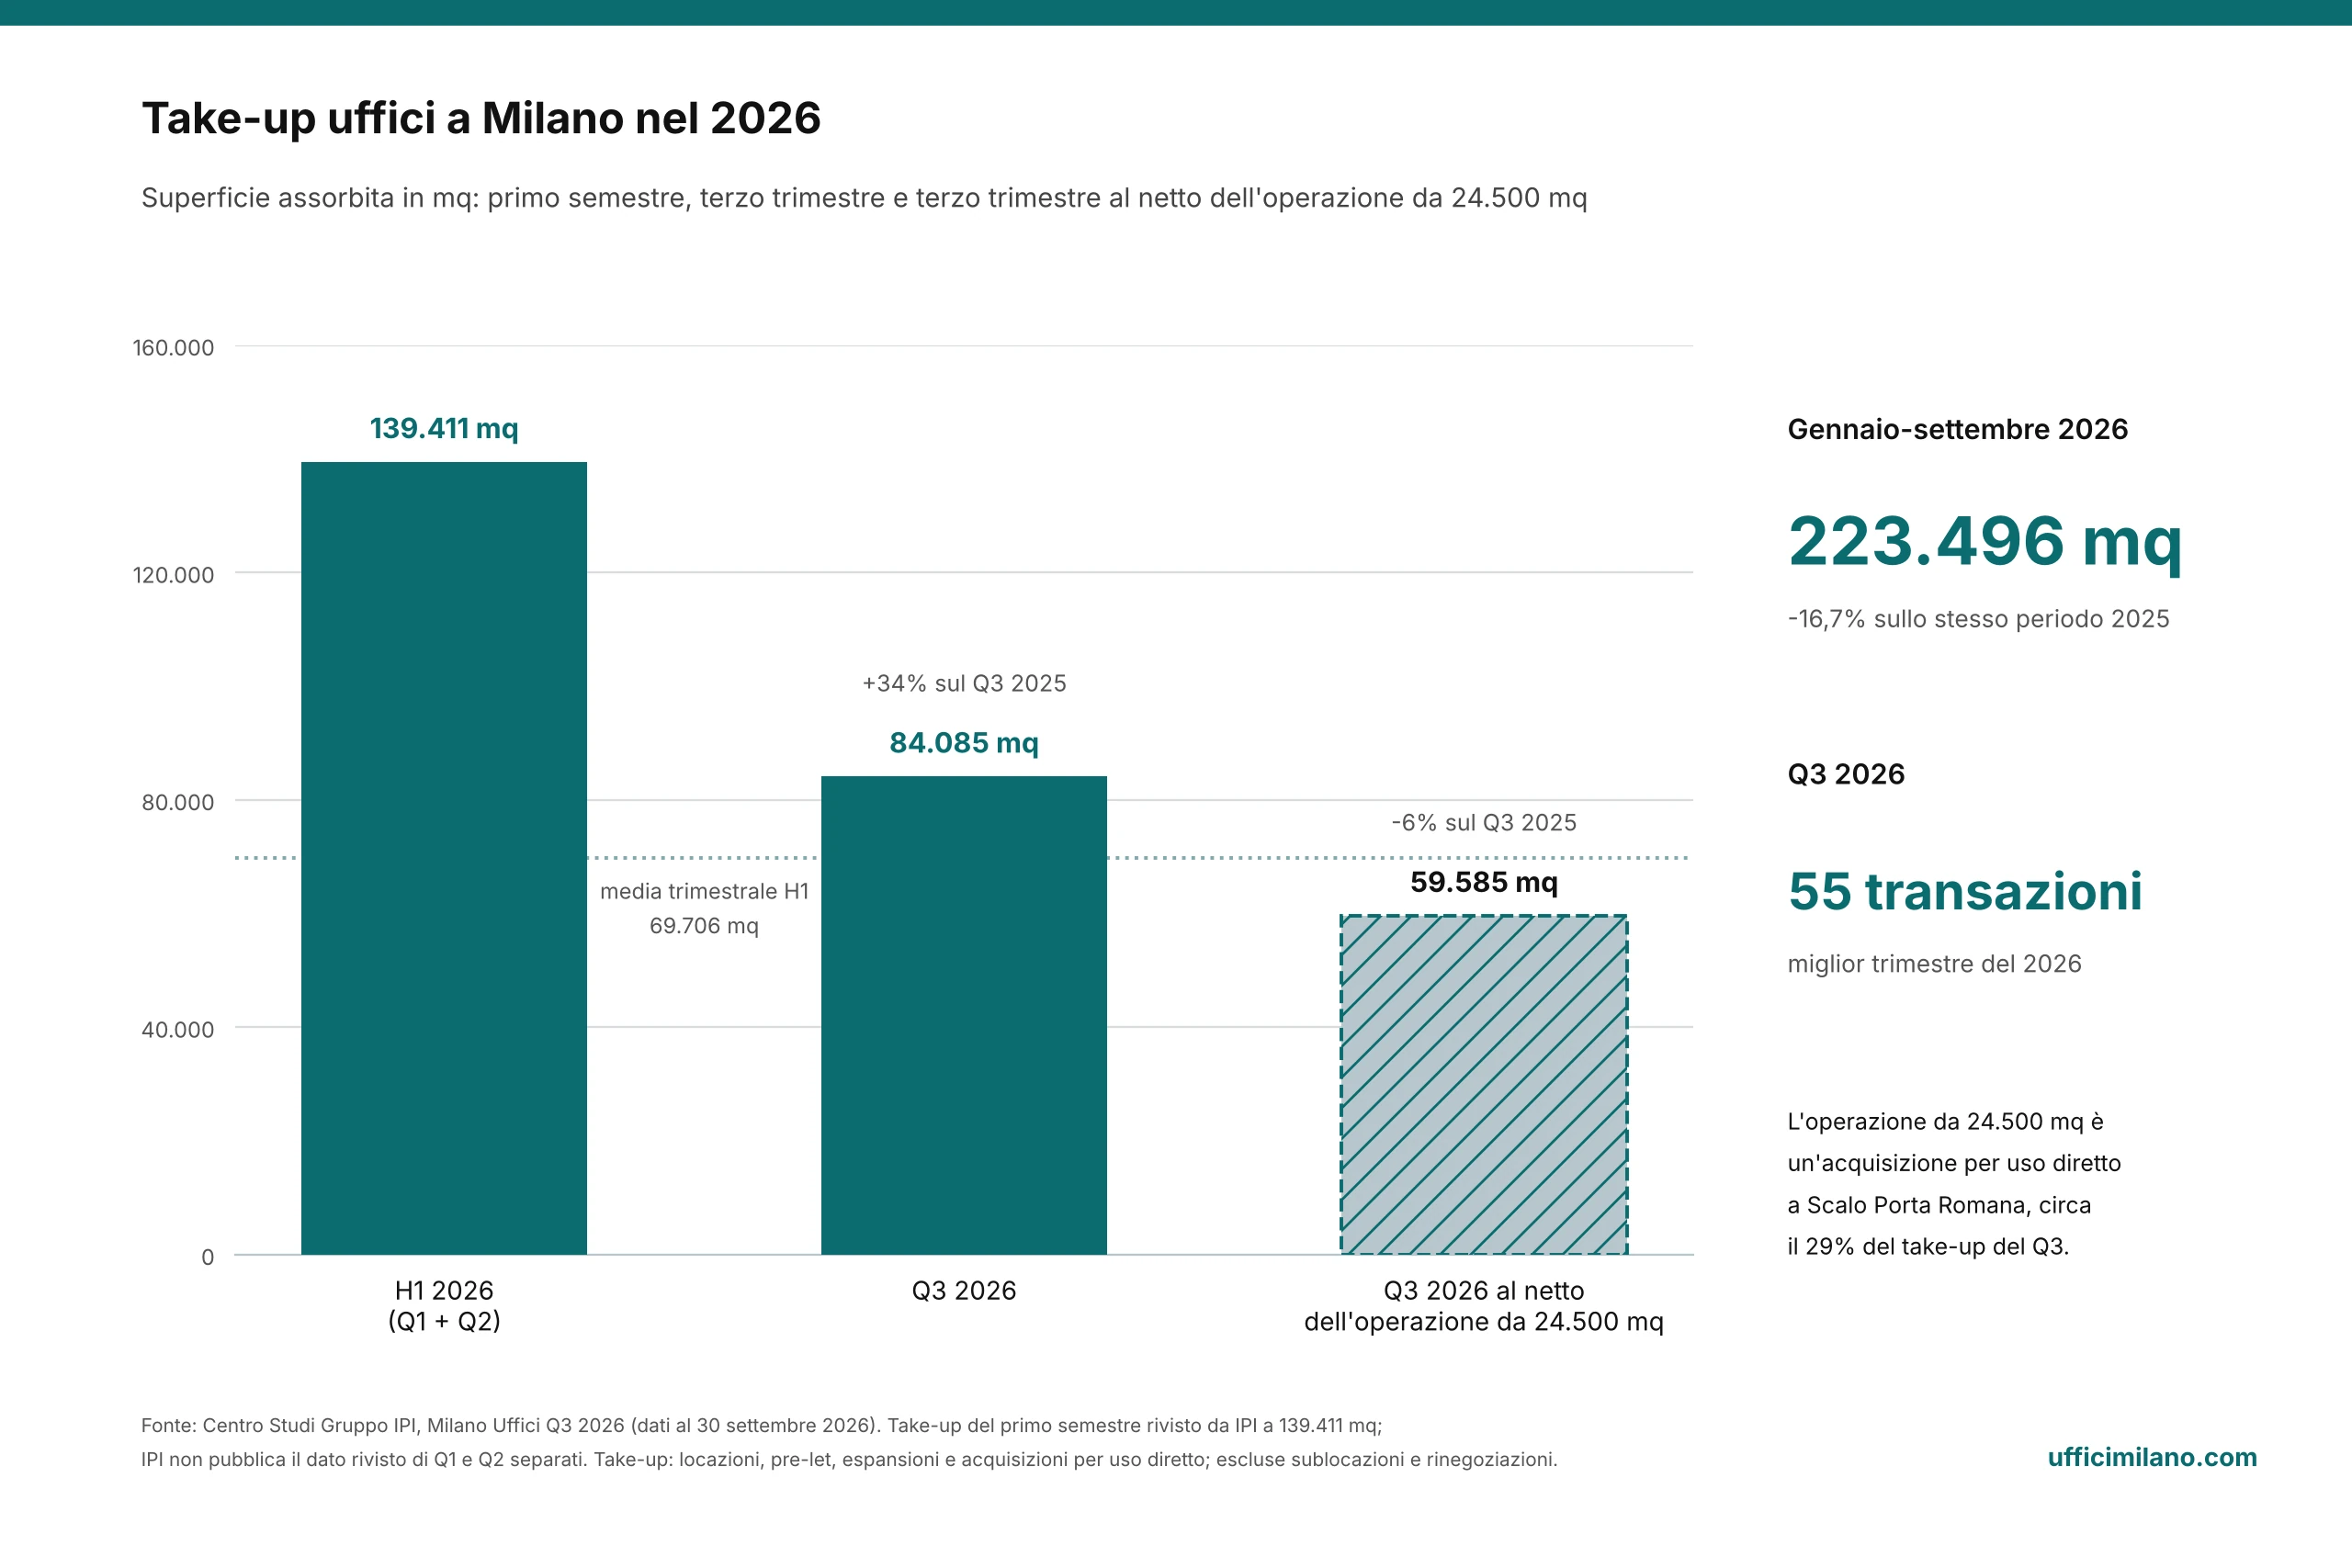
- Un’operazione pesa sul trimestre: l’acquisizione per uso diretto di 24.500 mq a Scalo Porta Romana vale circa il 29% del Q3. Senza di essa il take-up sarebbe del 6% sotto il Q3 2025.
- Nove mesi: 223.496 mq (-16,7%) e 238 transazioni (-6%). Il calo si concentra nel centro: a Porta Nuova l’assorbimento si è dimezzato, nel CBD è sceso del 19%.
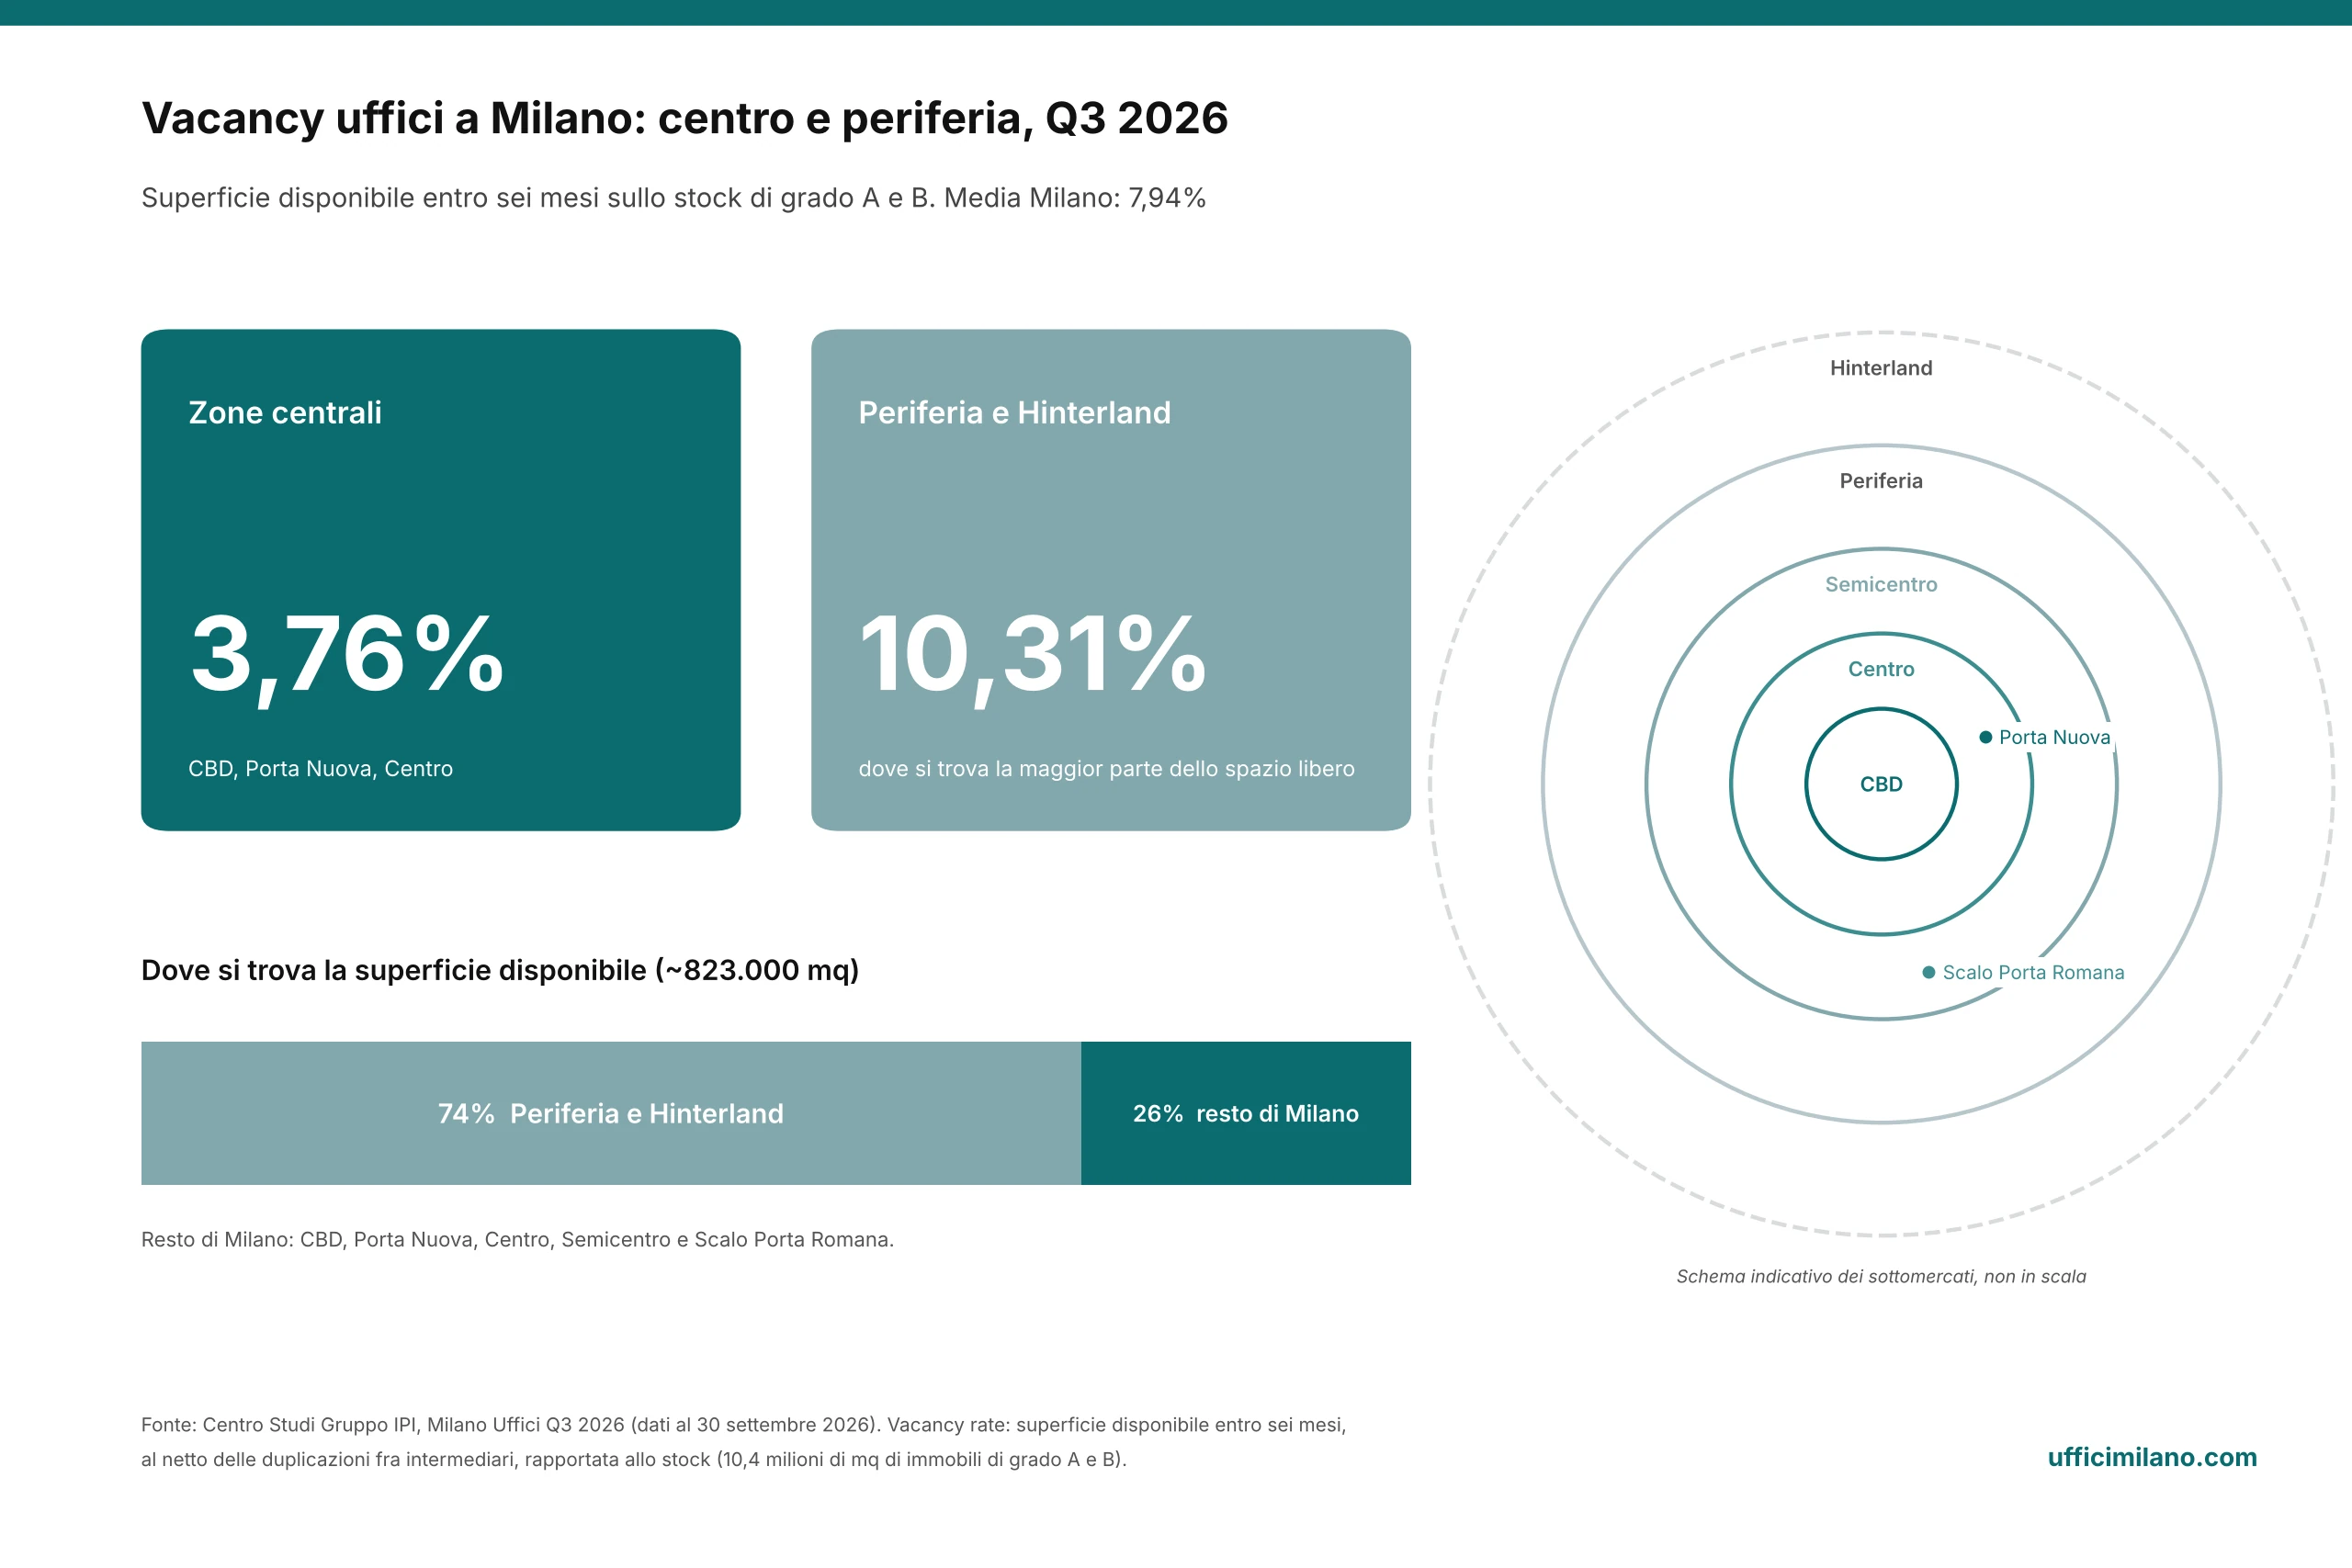
- Offerta: vacancy al 7,94% sullo stock di grado A e B; 3,76% nelle zone centrali, 10,31% in Periferia e Hinterland, dove si trova il 74% della superficie disponibile.
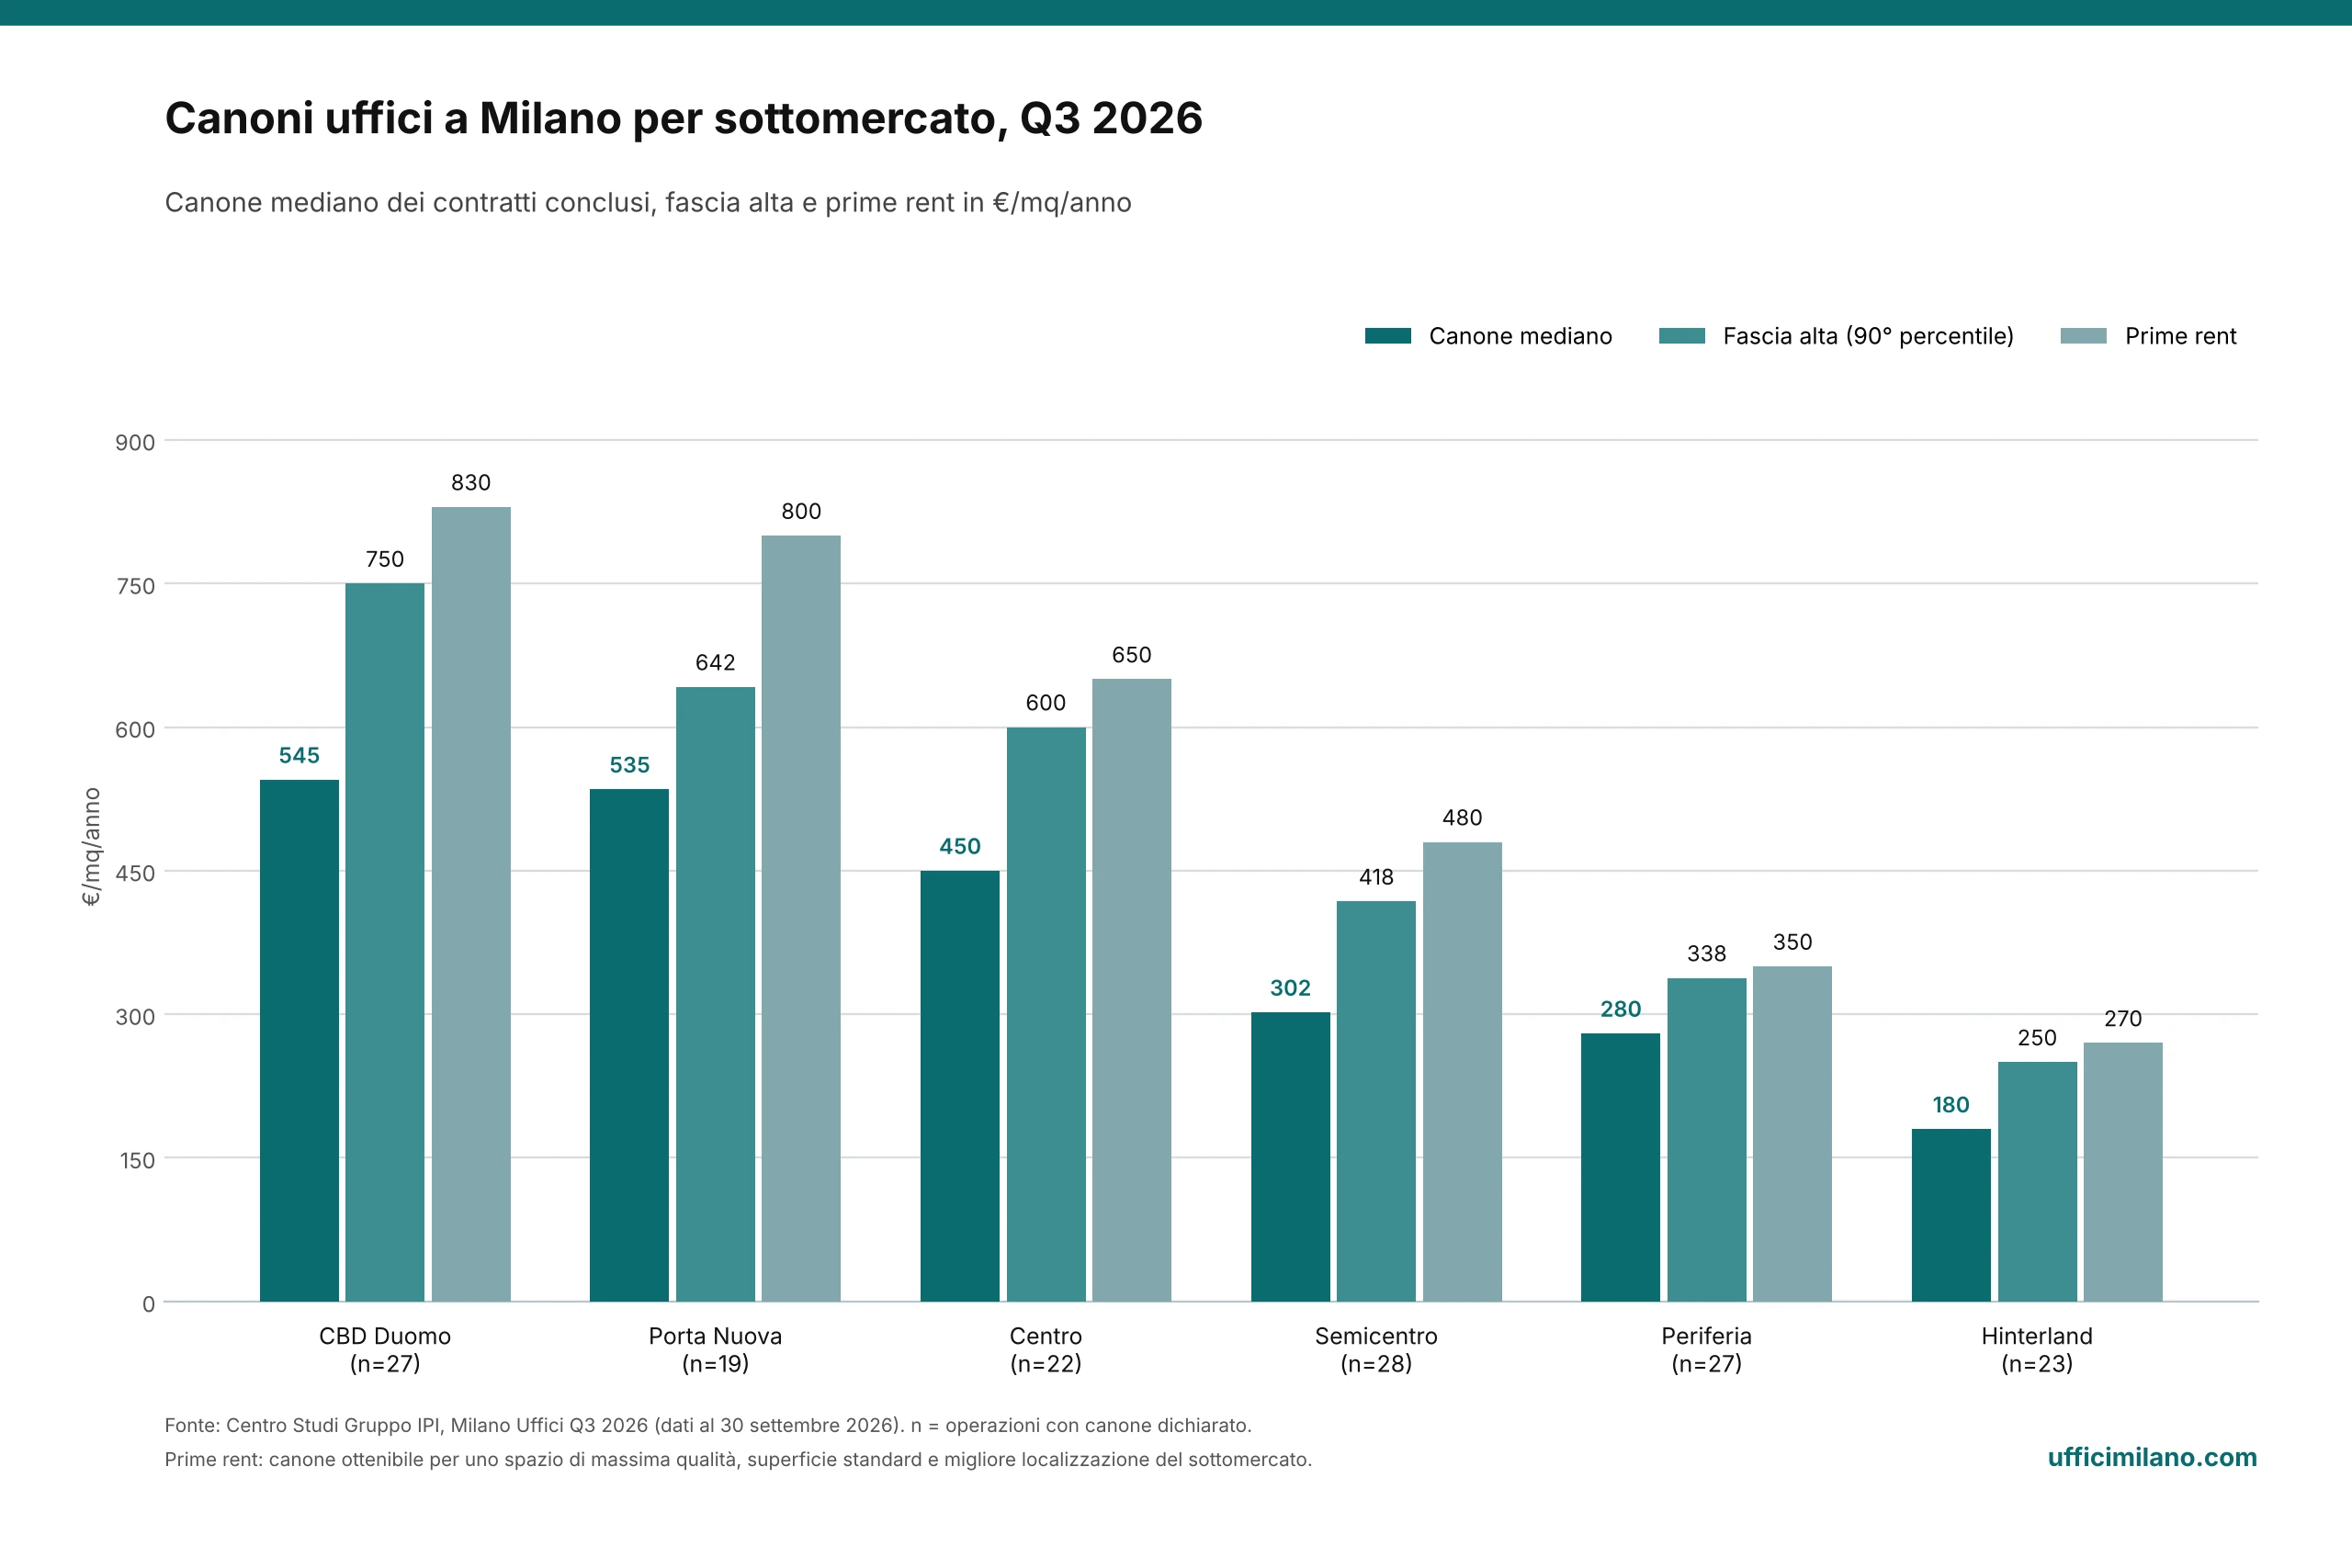
- Canoni: prime rent di 830 €/mq/anno nel CBD Duomo e 800 a Porta Nuova; il canone mediano dei contratti chiusi è di 545 e 535 €/mq/anno.
Come sta andando il mercato uffici di Milano nel Q3 2026?
Il take-up è la superficie uffici assorbita dal mercato in un periodo. Nel perimetro IPI comprende locazioni, pre-let, espansioni e acquisizioni per uso diretto (owner occupier), ed esclude sublocazioni, rinegoziazioni e compravendite a investimento. Con questa definizione Milano assorbe 84.085 mq nel terzo trimestre 2026, il dato più alto del 2026, con 55 transazioni concluse.
Il progressivo dei nove mesi racconta un anno più lento: 223.496 mq assorbiti e 238 transazioni, rispettivamente il 16,7% e il 6% in meno rispetto allo stesso periodo del 2025. Il numero di contratti cala meno della superficie perché le operazioni sono sempre più piccole: il 52% dei contratti dei nove mesi riguarda spazi sotto i 500 mq, contro il 42% di un anno prima.
| Indicatore | Valore | Variazione |
|---|---|---|
| Take-up Q3 2026 | 84.085 mq | +34% vs Q3 2025 |
| Transazioni Q3 2026 | 55 | n.d. |
| Take-up gennaio-settembre 2026 | 223.496 mq | -16,7% |
| Transazioni gennaio-settembre 2026 | 238 | -6% |
| Disponibile entro 6 mesi | ~823.000 mq | n.d. |
| Vacancy rate (stock grado A e B) | 7,94% | n.d. |
| Prime rent CBD Duomo | 830 €/mq/anno | +11% vs metà 2025 |
| Prime net yield CBD | 4,00% | -50 pb |
Fonte: Centro Studi Gruppo IPI, Milano Uffici Q3 2026, dati al 30 settembre 2026. “n.d.”: variazione non pubblicata dalla fonte.
Quanto pesa l’operazione da 24.500 mq sul trimestre?
Il risultato del Q3 dipende in misura determinante da una sola operazione: l’acquisizione per uso diretto della nuova sede di un gruppo del settore energetico, 24.500 mq nel sottomercato Scalo Porta Romana. Vale circa il 29% del take-up trimestrale, ed è la ragione per cui Scalo Porta Romana risulta nel Q3 il secondo sottomercato per superficie assorbita.
Al netto di questa acquisizione il take-up del terzo trimestre è del 6% inferiore a quello del Q3 2025. Per leggere la direzione del mercato conviene quindi guardare insieme tre dati: il progressivo dei nove mesi, il numero di transazioni e la dimensione media dei contratti. Tutti e tre indicano una domanda attiva, frazionata e molto selettiva sulla qualità.
Perché altri advisor pubblicano numeri diversi?
Ogni advisor misura il mercato con un perimetro proprio. JLL, per esempio, indica per Milano circa 82.000 mq nel Q3 2026 (+20% su base annua) e circa 215.000 mq nei nove mesi, a cui somma a parte 9.600 mq di sublocazioni; la sua vacancy media è al 9,8%, quella del grado A al 3,7%, con un canone prime di 840 €/mq/anno nel CBD Duomo. Le differenze nascono da cosa si conta (sublocazioni, operazioni owner occupier), da come si definisce lo stock e da come sono disegnati i sottomercati.
Anche lo stesso advisor può cambiare metodo. IPI segnala che la vacancy del 9,10% pubblicata per il primo semestre era calcolata sul solo stock censito: con quel criterio il dato del Q3 sarebbe pari all’8,33%, e i due valori vanno confrontati su questa base. Per questo UfficiMilano usa una sola serie di riferimento per trimestre e indica sempre fonte e data.
Quanto conta il grado A nella domanda di uffici?
Il grado edilizio è la classificazione di mercato della qualità di un edificio (A+, A, B, C) per posizione, impianti, efficienza e servizi. È un’informazione distinta dalla categoria catastale A/10, che indica la destinazione fiscale dell’unità, e dalla classe energetica certificata dall’APE, che misura i consumi.
Nei primi nove mesi del 2026 il 70% della superficie assorbita a Milano riguarda edifici di grado A e A+, pari a circa 156.000 mq: il 34% è grado A+ o Green, il 36% grado A, il 25% grado B (per il restante 5% il grado non è dichiarato). Nel solo Q3 il grado A+ sale al 55%, trainato dall’operazione di Scalo Porta Romana.
Per un’azienda la qualità di un edificio si verifica su elementi misurabili: efficienza della pianta, pavimento sopraelevato e controsoffitto ispezionabile, tipo di climatizzazione, BMS, classe energetica, certificazioni LEED, BREEAM o WELL con il loro livello, servizi comuni e distanza dalla metropolitana. La scelta prevalente delle imprese è chiara: meno metri quadri, di qualità più alta.
Quanta superficie per uffici è disponibile a Milano?
A fine settembre 2026 gli spazi direzionali disponibili entro sei mesi sono circa 823.000 mq, pari al 7,94% di uno stock di 10,4 milioni di mq di edifici di grado A e B (1.807 immobili censiti da IPI). Gli spazi già liberi sono il 6,46% dello stock, circa 670.000 mq; il resto si libererà entro il primo trimestre 2027.
La distribuzione è fortemente squilibrata. Nelle zone centrali, cioè CBD, Porta Nuova e Centro, la vacancy si ferma al 3,76%. In Periferia e Hinterland sale al 10,31%, e queste due aree concentrano il 74% della superficie disponibile, in gran parte già libera.
| Area | Vacancy Q3 2026 | Spazio immediatamente disponibile |
|---|---|---|
| CBD Duomo | n.d. | 2,4% dello stock |
| Porta Nuova | n.d. | 1,9% dello stock |
| Centro | n.d. | 1,7% dello stock |
| Zone centrali (CBD, Porta Nuova, Centro) | 3,76% | n.d. |
| Periferia e Hinterland | 10,31% | 74% della superficie disponibile |
| Milano, totale grado A e B | 7,94% | 6,46% dello stock |
Fonte: Centro Studi Gruppo IPI, Q3 2026.
Perché nel centro si firmano meno contratti?
Nel centro i contratti calano per mancanza di prodotto. A Porta Nuova il take-up dei nove mesi si è dimezzato e nel CBD è sceso del 19%, nelle stesse zone in cui lo spazio immediatamente disponibile è tra l’1,7% e il 2,4% dello stock. IPI lo sintetizza così: i volumi dipendono sempre più dalla disponibilità di immobili di qualità nelle localizzazioni richieste, più che dall’intensità della ricerca delle imprese.
Lettura UM. Per chi cerca uffici in zona Duomo o uffici a Porta Nuova, il calo delle transazioni segnala una competizione più dura su pochi spazi. Le alternative reali vanno cercate per tempo, oppure in sottomercati ben collegati dove l’offerta di qualità esiste ancora.
Quanto costano gli uffici a Milano nel Q3 2026?
Nel Q3 2026 il prime rent nel CBD Duomo raggiunge 830 €/mq/anno, il 3,8% in più rispetto al primo semestre e l’11% in più rispetto alla metà del 2025; a Porta Nuova è di 800 €/mq/anno. Il prime rent è il canone ottenibile per uno spazio di massima qualità, taglio standard e migliore localizzazione del sottomercato: è un tetto di riferimento, distinto dal canone medio dell’area.
Il dato più utile per un tenant è il canone mediano dei contratti effettivamente chiusi, che IPI pubblica per ogni sottomercato insieme alla fascia alta (90° percentile).
| Sottomercato | Canone mediano | Fascia alta (90° percentile) | Prime rent |
|---|---|---|---|
| CBD Duomo | 545 | 750 | 830 |
| Porta Nuova | 535 | 642 | 800 |
| Centro | 450 | 600 | 650 |
| Semicentro | 302 | 418 | 480 |
| Periferia | 280 | 338 | 350 |
| Hinterland | 180 | 250 | 270 |
Valori in €/mq/anno. Fonte: Centro Studi Gruppo IPI, Q3 2026, su canoni dichiarati nelle operazioni concluse.
La distanza tra mediano e prime nel CBD (545 contro 830) dice che il canone di un singolo spazio dipende da edificio, piano, efficienza, stato del fit-out, durata e incentivi. La fascia alta si allarga: nei nove mesi un quarto delle operazioni con canone dichiarato è stato chiuso a 500 €/mq/anno o più, contro il 22% dello stesso periodo del 2025.
Dove si concentra la domanda?
Sui nove mesi del 2026 la Periferia è il primo sottomercato per superficie assorbita, con il 29% del take-up. Seguono CBD (16%), Porta Nuova (15%), Semicentro, Scalo Porta Romana e Hinterland (11% ciascuno) e Centro (6%). Nel solo Q3 la Periferia sale al 30%, Scalo Porta Romana al 29% per effetto dell’operazione da 24.500 mq, mentre CBD, Centro e Porta Nuova scendono tra il 5% e il 6%.
Lettura UM. Lo spostamento verso Periferia e distretti in trasformazione è in parte una scelta di costo e in parte una conseguenza della scarsità centrale. Per un’azienda il confronto tra zone va fatto sul costo pieno per postazione e sul tempo di spostamento del team, oltre che sul canone al metro quadro.
Cosa significa il Q3 2026 per chi cerca un ufficio?
Per un tenant, cioè l’azienda che prende lo spazio in locazione, i dati indicano tre priorità.
- Anticipare la ricerca quando i requisiti sono rigidi. Grado A, zona centrale, taglio sopra i 1.000 mq e ingresso entro pochi mesi sono una combinazione che oggi lascia pochissime opzioni. Su questo profilo conviene partire almeno 9-12 mesi prima della data di ingresso.
- Usare il canone mediano come riferimento di budget. Il prime rent indica il tetto del mercato; per stimare il costo di uno spazio reale è più affidabile il mediano del sottomercato, a cui vanno aggiunti oneri accessori, fit-out e utenze.
- Confrontare le zone a parità di qualità. Tra CBD Duomo (545 €/mq/anno di mediano) e Semicentro (302) la differenza supera i 240 €/mq/anno: un edificio di qualità ben collegato fuori dal CBD può liberare budget per più postazioni o per un allestimento migliore.
| Voce | Domanda da fare alla proprietà |
|---|---|
| Superficie | Il canone è calcolato su mq lordi o netti? |
| Efficienza | Quanti mq diventano postazioni utili? |
| Oneri accessori | Quali spese sono escluse dal canone e quanto valgono? |
| Fit-out | Lo spazio è pronto o richiede lavori, e chi li paga? |
| Incentivi | Sono previsti rent-free, step rent o contributo ai lavori? |
| Energia | Qual è la classe APE? |
| Certificazioni | LEED, BREEAM o WELL, e a quale livello? |
Cosa significa per landlord, asset manager e investitori?
Il mercato ha due velocità. Per gli edifici di qualità nelle zone centrali la scarsità sostiene i canoni; per lo stock più datato in Periferia e Hinterland, dove si trova il 74% dello spazio libero, la sfida è attrarre una domanda che per il 70% sceglie grado A e A+. Le leve sono operative: impianti aggiornati, efficienza energetica documentata, piante frazionabili per contratti sotto i 500 mq, spazi pronti all’uso che riducono tempi e costi di ingresso per il tenant.
Sul fronte degli investimenti, nel Q3 2026 gli uffici in Italia raccolgono 379 milioni di euro (+50%) e 1,09 miliardi nei nove mesi (-7%), di cui 549 milioni a Milano. Tra le operazioni del trimestre IPI segnala l’acquisizione di quote della Torre Diamante a Porta Nuova da parte di un gruppo bancario internazionale già conduttore dell’immobile. Il prime net yield degli uffici è stabile al 4,00%, 50 punti base sotto un anno fa: con il BTP decennale al 4,61%, il rendimento netto degli uffici prime è oggi inferiore a quello del titolo di Stato, un livello che si giustifica solo con attese di ulteriore crescita dei canoni.
Cosa aspettarsi dalla nuova offerta nel 2027?
Oltre l’orizzonte dei sei mesi IPI censisce circa 265.000 mq di nuove disponibilità: circa 140.700 mq nel 2027, 66.400 nel 2028 e 57.900 dal 2029 in poi. Nelle zone centrali il peso è rilevante: nel CBD la nuova offerta è di entità analoga a quella oggi disponibile, nel Centro è superiore, e dal 2027 potrà attenuare la carenza di spazi che oggi limita le locazioni.
Gran parte di questa superficie non è ancora impegnata: nei nove mesi i pre-let, contratti firmati su spazi non ancora consegnati, valgono il 2,6% del take-up, il valore più basso dell’ultimo decennio. Per le aziende con un trasferimento previsto nel 2027 o 2028 è una finestra concreta per negoziare su immobili nuovi prima della consegna. Per proprietari e sviluppatori è il segnale che la commercializzazione va anticipata, con dati tecnici, tempi di consegna e certificazioni dichiarati con precisione.
Checklist: cosa definire prima di cercare un ufficio
- Persone, giorni medi in presenza e postazioni necessarie
- Superficie netta richiesta, calcolata dalle postazioni
- Budget come costo pieno annuo: canone, oneri, fit-out, utenze
- Data obiettivo di ingresso e data ultima utile
- Zone prioritarie e almeno una zona alternativa ben collegata
- Distanza massima dalla metropolitana
- Grado minimo dell’edificio, classe energetica e certificazioni richieste
- Durata di impegno sostenibile e necessità di crescita futura
Domande frequenti
Quanto take-up ha registrato Milano nel Q3 2026?
Secondo il Centro Studi Gruppo IPI, 84.085 mq, +34% rispetto al Q3 2025 e +23% rispetto al Q2 2026. È il miglior trimestre del 2026, sostenuto da un’acquisizione per uso diretto di 24.500 mq a Scalo Porta Romana.
Il mercato uffici di Milano è in crescita o in calo nel 2026?
Nei primi nove mesi il take-up è di 223.496 mq, il 16,7% in meno del 2025. Il calo si concentra nelle zone centrali, dove manca offerta di qualità: a Porta Nuova l’assorbimento si è dimezzato e nel CBD è sceso del 19%.
Qual è la vacancy degli uffici a Milano?
Il 7,94% sullo stock di grado A e B (dati IPI, Q3 2026). Nelle zone centrali scende al 3,76%, in Periferia e Hinterland sale al 10,31%.
Quanto costa affittare un ufficio nel CBD di Milano?
Il prime rent è di 830 €/mq/anno nel CBD Duomo e di 800 a Porta Nuova. Il canone mediano dei contratti conclusi è di 545 €/mq/anno nel CBD e di 535 a Porta Nuova, a cui si aggiungono oneri accessori e allestimento.
Quanto conta il grado A?
Nei primi nove mesi del 2026 il 70% della superficie assorbita riguarda edifici di grado A e A+, circa 156.000 mq.
Arriveranno nuovi uffici sul mercato?
Sono previsti circa 265.000 mq di nuova offerta, oltre la metà nel 2027, in gran parte ancora senza pre-let.
Fonti e approfondimenti
- Centro Studi Gruppo IPI, Milano Uffici Q3 2026, report pubblicato il 28 ottobre 2026 (dati al 30 settembre 2026).
- Requadro, sintesi del report IPI sul mercato uffici di Milano nel Q3 2026, 28 ottobre 2026.
- JLL Italia, comunicato sul take-up uffici di Milano e Roma nei primi nove mesi 2026, ottobre 2026 (dati citati nel confronto tra advisor).
Cerchi un ufficio a Milano?
I dati dicono dove lo spazio di qualità scarseggia e dove esiste ancora. Confronta gli uffici disponibili a Milano per zona, superficie, grado e canone, oppure inviaci i requisiti della tua azienda: ti indichiamo le soluzioni compatibili, con condizioni e tempi verificati.